
Selic a 13,75%: como os juros interferem na compra de imóveis em 2026?
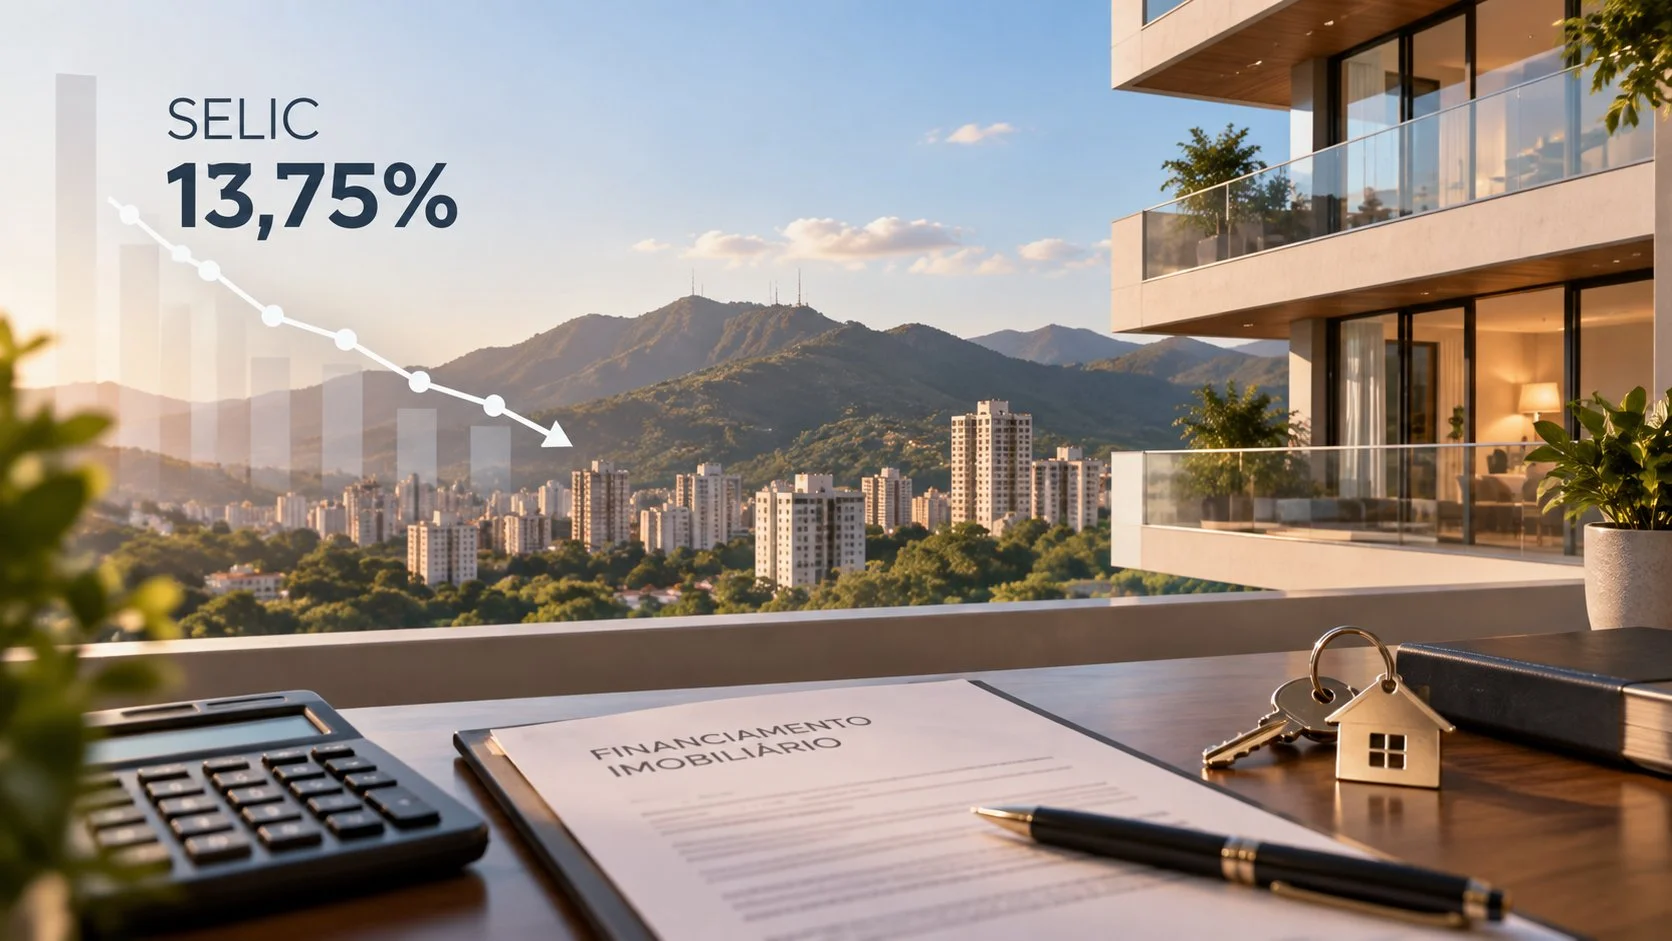
Selic a 13,75%: como os juros interferem na compra de imóveis em 2026?
A taxa Selic voltou ao centro das atenções de quem pretende comprar um imóvel. Em setembro de 2026, o Comitê de Política Monetária (Copom) reduziu a taxa básica de juros para 13,75% ao ano, dando continuidade ao ciclo de queda iniciado neste ano.
Mas afinal, o que a queda da Selic muda para quem pretende comprar um imóvel? Os financiamentos ficam mais baratos imediatamente? É melhor comprar agora ou esperar os juros caírem ainda mais?
Essas são algumas das principais dúvidas de quem acompanha o mercado imobiliário em 2026.
O que é a taxa Selic?
A Selic é a taxa básica de juros da economia brasileira. Ela influencia diversas outras taxas praticadas no país, desde empréstimos e financiamentos até investimentos de renda fixa.
Quando a Selic está elevada, o dinheiro tende a ficar mais caro. Bancos cobram juros maiores para conceder crédito e aplicações financeiras conservadoras passam a oferecer retornos mais elevados.
Quando a Selic entra em trajetória de queda, ocorre o movimento contrário: gradualmente, o crédito tende a ficar mais acessível e alternativas como a compra de imóveis voltam a ganhar espaço na análise de muitos investidores e compradores.
A Selic interfere diretamente no financiamento imobiliário?
Sim, mas essa relação não é automática nem ocorre na mesma proporção.
Uma redução de 0,25 ponto percentual na Selic, por exemplo, não significa necessariamente uma redução imediata de 0,25 ponto nas taxas do financiamento imobiliário.
Os bancos consideram outros fatores para definir as condições de crédito, como custo de captação, disponibilidade de recursos da poupança, TR, risco de crédito, relacionamento com o cliente, percentual financiado e prazo da operação.
Em setembro de 2026, as taxas anunciadas pelos principais bancos para determinadas linhas de financiamento imobiliário estavam aproximadamente entre 10,26% e 11,70% ao ano, além da TR, dependendo da instituição e das condições da operação.
Portanto, apesar da queda da Selic ser positiva, os efeitos sobre o financiamento normalmente aparecem de forma gradual.
O que muda com a Selic caindo?
Um ciclo consistente de redução da Selic pode produzir diferentes efeitos sobre o mercado imobiliário.
O primeiro é a possibilidade de melhora nas condições de financiamento. Com juros menores, uma mesma renda pode suportar uma parcela maior de financiamento ou, dependendo das condições do banco, financiar um imóvel de valor mais elevado.
Outro efeito importante acontece do lado da demanda.
Com juros elevados, muitos compradores adiam decisões e parte dos investidores mantém recursos aplicados em renda fixa. À medida que os juros diminuem, o mercado imobiliário pode voltar a competir de forma mais intensa com essas aplicações.
Consequentemente, uma queda prolongada dos juros pode trazer mais compradores para o mercado.
É melhor esperar os juros caírem mais para comprar um imóvel?
Não existe uma resposta única.
Esperar a taxa de juros cair pode proporcionar melhores condições de financiamento no futuro. Porém, existe outro lado dessa equação que precisa ser considerado: se o crédito ficar mais barato, mais compradores podem voltar ao mercado.
Com o aumento da demanda, boas unidades podem ser vendidas e os preços podem sofrer pressão de valorização.
Por isso, analisar apenas a taxa de financiamento pode levar a uma decisão incompleta.
É necessário observar simultaneamente:
preço atual do imóvel;
possibilidade de negociação;
valor disponível para entrada;
percentual que precisará ser financiado;
prazo para compra;
condições oferecidas pela construtora;
qualidade e localização do imóvel;
perspectivas de valorização da região.
Em determinadas situações, conseguir comprar uma boa unidade com uma condição comercial diferenciada hoje pode compensar mais do que simplesmente esperar uma eventual redução futura dos juros.
E para quem está comprando imóvel na planta?
Para imóveis em construção, a análise pode ser ainda mais interessante.
Isso acontece porque normalmente existe um período entre a assinatura do contrato e a entrega das chaves. Durante esse intervalo, parte do imóvel pode ser paga diretamente à incorporadora ou construtora.
Dependendo do empreendimento, o comprador pode chegar à entrega das chaves com um saldo menor para financiar.
Além disso, se o ciclo de redução da Selic continuar durante o período da obra, o cenário de crédito existente na entrega pode ser diferente daquele disponível no momento da compra.
É importante lembrar, entretanto, que parcelas durante a construção podem sofrer atualizações previstas em contrato, frequentemente relacionadas ao INCC. Cada empreendimento possui seu próprio fluxo financeiro.
Por isso, é fundamental analisar o custo total da operação, e não apenas a parcela inicial.
Financiamentos continuam acontecendo mesmo com juros elevados
Apesar do período recente de juros elevados, o mercado imobiliário não ficou parado.
Dados divulgados pela B3 mostram que 507.299 imóveis residenciais foram financiados no Brasil durante o primeiro semestre de 2026, crescimento de 6,6% em comparação com o mesmo período de 2025.
Nos apartamentos financiados, os compradores financiaram, em média, 64,8% do valor do imóvel no período.
Os números mostram que o financiamento continua sendo uma ferramenta importante para a compra de imóveis mesmo em um cenário de juros elevados.
A queda da Selic pode aumentar o preço dos imóveis?
Pode contribuir, principalmente se vier acompanhada por crescimento da demanda.
Taxas menores tendem a melhorar a capacidade de compra das famílias. Se mais pessoas conseguem crédito ou voltam a procurar imóveis simultaneamente, unidades bem localizadas e empreendimentos com estoque limitado podem enfrentar maior procura.
Naturalmente, a valorização imobiliária depende também de fatores locais.
Localização, oferta de terrenos, novos empreendimentos, infraestrutura, padrão construtivo e disponibilidade de estoque são fundamentais para definir o comportamento dos preços.
Por isso, o mercado precisa ser analisado bairro a bairro.
E o mercado imobiliário de Belo Horizonte e Nova Lima?
Em mercados como Belo Horizonte e Nova Lima, essa análise regional é particularmente importante.
Regiões consolidadas e com oferta limitada de terrenos, como parte da Zona Sul de Belo Horizonte, além de bairros como Santa Lúcia, Buritis, Lourdes, Funcionários, Savassi, Serra e Anchieta, apresentam características diferentes de regiões em expansão.
Em Nova Lima, regiões como Vila da Serra e Vale do Sereno também possuem dinâmica própria de oferta, demanda e lançamentos.
Para quem procura apartamentos novos ou imóveis na planta em Belo Horizonte e Nova Lima, acompanhar somente a Selic não é suficiente.
É necessário avaliar o empreendimento, a condição comercial, o estoque disponível e o potencial daquela localização.
Comprar imóvel agora ou esperar?
Uma maneira mais adequada de fazer essa análise é trocar a pergunta:
“Quando os juros estarão mais baixos?”
por:
“Existe hoje um imóvel e uma condição de compra que fazem sentido para o meu patrimônio e para o meu orçamento?”
Prever exatamente onde estarão os juros daqui a seis meses ou um ano é difícil.
Já o preço de uma unidade, sua localização, seu fluxo de pagamento e as condições oferecidas hoje podem ser analisados de forma objetiva.
Em um ciclo de queda da Selic, existe ainda outro ponto importante: o comprador pode encontrar um mercado com condições comerciais interessantes antes de uma eventual retomada mais forte da demanda.
Perguntas frequentes sobre Selic e imóveis
Se a Selic cair, o financiamento imobiliário fica mais barato?
Existe tendência de redução do custo do crédito ao longo de um ciclo de queda dos juros, mas não necessariamente de forma imediata. Cada banco possui suas próprias condições e fontes de recursos.
A Selic de 13,75% é boa para comprar imóvel?
A taxa básica continua elevada em termos históricos, apesar das reduções recentes. A decisão de compra deve considerar entrada, renda, taxa efetivamente oferecida pelo banco e preço do imóvel.
Vale a pena financiar imóvel em 2026?
Pode fazer sentido dependendo do perfil do comprador. O mais importante é comparar o custo total do financiamento, o valor da entrada e as condições comerciais do imóvel.
É melhor comprar imóvel na planta com juros altos?
Imóveis na planta podem permitir que parte do valor seja paga durante a construção, reduzindo o saldo necessário nas chaves. Entretanto, é necessário analisar correções contratuais, prazo e fluxo de pagamento.
A queda da Selic valoriza os imóveis?
Juros menores podem estimular a demanda por imóveis e contribuir para valorização, mas preços dependem também de localização, oferta, estoque e condições econômicas de cada região.
Antes de decidir, faça as contas
A redução da Selic para 13,75% ao ano representa mais um passo no atual ciclo de queda dos juros brasileiros.
Para o mercado imobiliário, isso merece atenção.
Não significa que todos os financiamentos ficarão imediatamente baratos, mas pode alterar gradualmente o custo do crédito, aumentar a capacidade de compra e trazer novos compradores para o mercado.
Para quem está buscando um imóvel, portanto, o momento pede mais análise do que simplesmente esperar.
No Mercado Primário, acompanhamos os principais imóveis novos, lançamentos e oportunidades em Belo Horizonte e Nova Lima, permitindo comparar localização, preço, fluxo de pagamento e características de cada empreendimento antes da decisão de compra.
Está pensando em comprar um imóvel? Conheça as opções disponíveis no Mercado Primário e compare as melhores oportunidades para o seu perfil.
Galeria
Veja também
-
 Edifícios Corporativos Monousuários: Estrutura Completa para sua Empresa
Encontrar um prédio comercial inteiro em Belo Horizonte que reúna localização estratégica, estrutura corporativa e possibilidade de personalização é um desafio para empresas de médio...
Ver mais -
 Mercado primário imobiliário: o que é e como funciona em BH
 Quem começa a pesquisar um apartamento novo provavelmente encontra expressões como lançamento imobiliário, imóvel na...
Ver mais -
 Comprar imóvel em 2026: vale a pena agora ou é melhor esperar os juros caírem?
Juros altos: vale a pena comprar imóvel agora ou esperar em 2026? Com a taxa Selic em 13,75% ao ano, uma dúvida se tornou cada vez mais comum entre quem pretende comprar um imóvel:...
Ver mais